



消费税改革进入提速落地阶段,将如何影响地方财政?
随着我国经济迈向高质量发展新阶段,地方财政运行也面临增长动力转型的新要求。为健全地方税体系、拓展地方税源,中央明确以增加地方自主财力为导向推进消费税改革(以下简称:本轮消费税改革)。今年以来,国家“十五五”规划纲要明确消费税改革方向、政府工作报告划定年度改革重点、国务院将消费税法列入年度立法工作计划,“规划引领、年度部署、立法保障”协同发力,标志消费税改革进入提速推进、落地见效关键阶段。
本轮消费税改革重点聚焦征税范围与税率调整优化、征收环节后移、收入稳步下划地方三大方向推进,将重塑央地财税分配格局,为区域经济高质量发展注入新的财政动能。分析研判改革方向、评估地方财政影响、谋划务实应对举措对地方抢抓改革机遇、盘活税源潜力、增强自主财力具有重要现实意义。
一、本轮消费税改革的背景、方向及影响
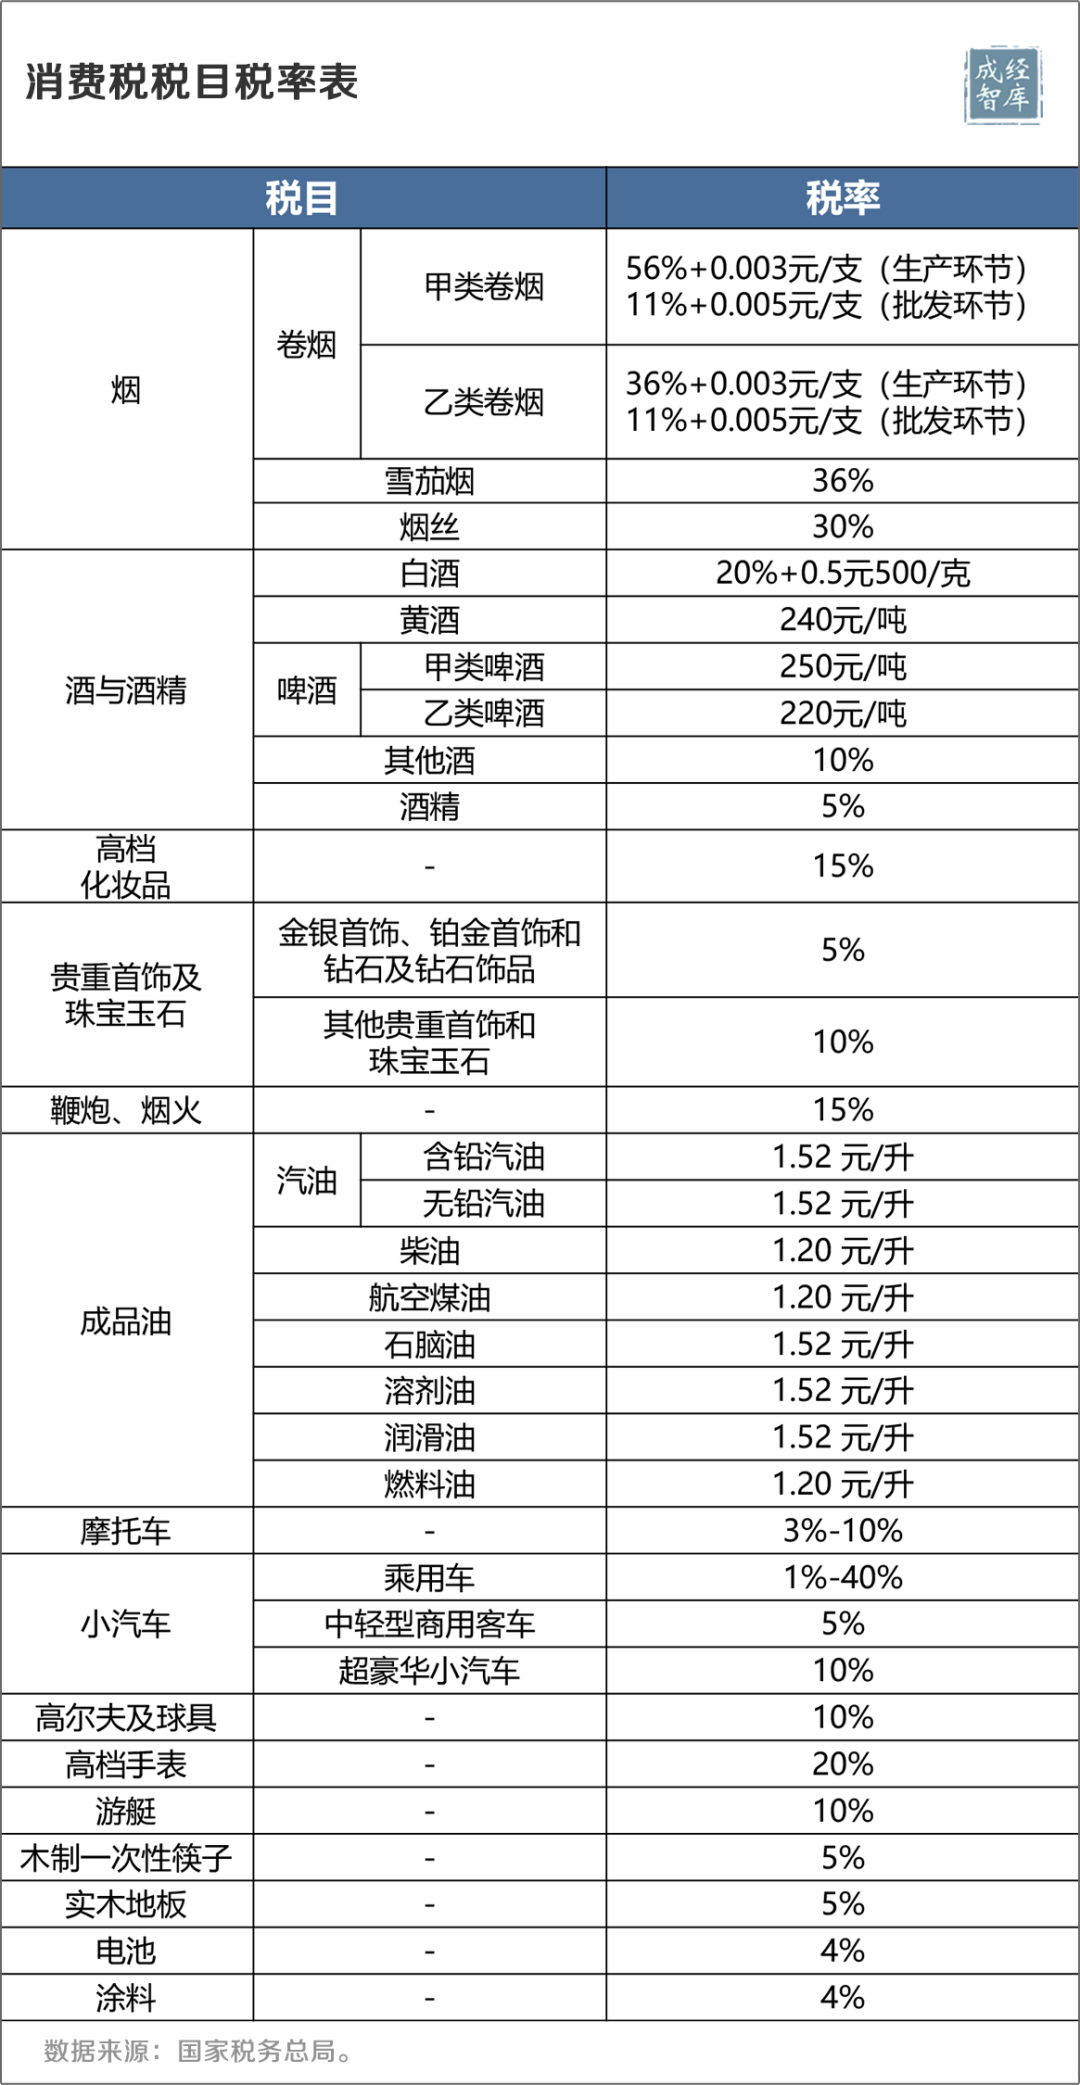
消费税作为分税制改革重要配套措施,于1994年设立。税收类型为管理和支配权都100%归中央政府的中央税,征收环节主要在生产(进口)环节,征收方式分为从价定率、从量定额、复合计征三种,税目设置主要面向高耗能高污染、高档奢侈、危害人体健康的三类消费品(共15个),主要功能包括筹集财政收入、调节消费行为(具备“寓禁于征”调节功能、通过税收杠杆约束非理性消费)、优化产业结构(以中央税属性规避地方政府为拉动税源盲目发展限制性产业)。2025年我国消费税收入16857亿元,占税收总收入的9.56%,是仅次于增值税、企业所得税的第三大税种。
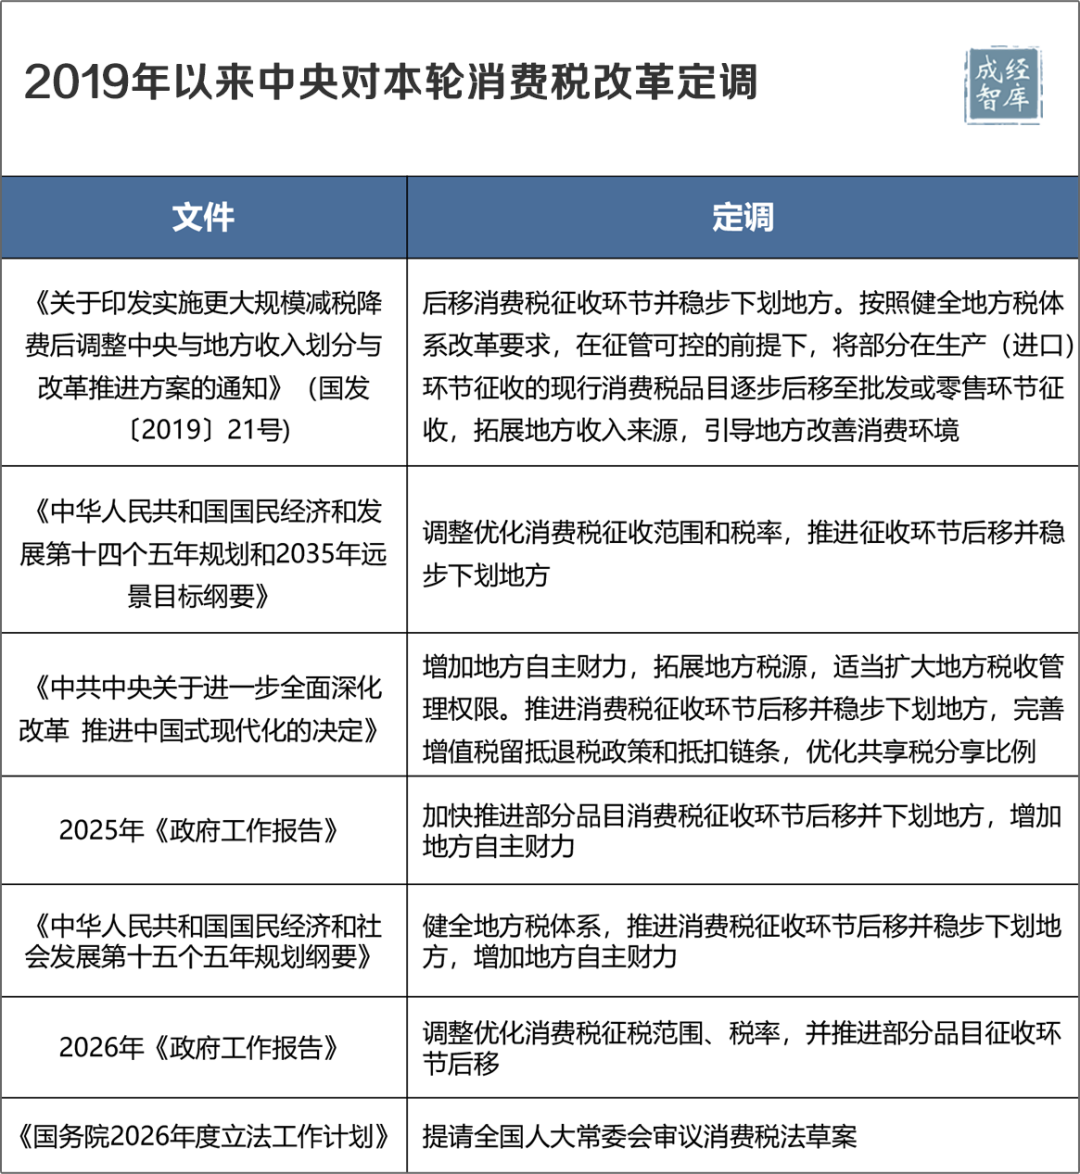
随着我国经济步入高质量发展新阶段,全国经济动力结构、地方财政运行模式发生深刻变革,传统消费税税制适配性持续弱化。一方面,土地出让收入等地方传统财源收缩,而民生保障、产业升级等刚性支出不断攀升,地方财政收支矛盾日益突出;另一方面,消费税税源归属与生产环节深度绑定,推动地方政府长期将政策资源向招商扩产等供给端倾斜,消费培育等需求端建设动力不足,“重生产、轻消费”的行为偏向已难以适配当前扩大内需的宏观战略导向。
在此背景下,健全稳定可持续的地方税体系、扩充地方自主可控财力,成为新一轮财税体制改革的重要方向。中央于2019年首次提出以增加地方自主财力为导向推进消费税改革,此后逐步聚焦征税范围与税率调整优化、征收环节后移、收入稳步下划地方三大核心方向。
一是征税范围与税率调整优化。消费税具有“寓禁于征”的消费调节功能,调整优化主要紧扣倡导绿色低碳、调节收入分配、引导健康生活三大主题,顺应居民消费行为变化特征,将高耗能高污染、高档奢侈、危害人体健康领域新涌现的消费品目纳入征税范围。这一改革方向有助于抑制盲目发展限制性产业,引导地方优化产业结构,推动区域经济向绿色化、高质量方向发展。
二是征收环节后移。即将消费税征收环节由生产(进口)环节向零售(批发)环节后移,是“十五五”规划与2026年政府工作报告共同部署的重点改革任务,也是新一轮五年规划落到年度工作计划的重点事项。这一改革的本质是推动税收实现地与税基归属标准的双重转换:税收实现地由应税品生产地转为销售行为发生地,计税依据由出厂价格转为零售价格。这种转换将产生双重效应:其一是空间再配置效应,税收收入由生产地向消费地转移,将引导地方针对应税消费品从“重生产”向“重消费”转变,与扩大内需的宏观政策取向具有一致性;其二是税基放大效应,零售价格通常高于出厂价格,对从价计征的品目而言,在税率不变的情况下,同一商品的应纳税额将有所增加,幅度取决于各环节的溢价率,但综合效应也将受税率调整与税负平移安排影响。
与此同时,这一改革也将导致征管对象由集中规范、便于监管的生产企业,转向数量众多、分布分散的零售(批发)主体,税源监管的复杂程度显著上升,也将对税收征管能力提出更高要求。还将影响不同环节企业资金状况,如将降低生产企业的资金占用与税款垫付压力,相应增加零售(批发)主体现金流管理要求,一定程度上将改变产业链资金格局。
三是收入稳步下划地方。即将消费税的管理和支配权由中央下划至地方政府,是本轮以增加地方自主财力为导向改革消费税的核心步骤和逻辑终点。作为我国第三大税种,消费税收入规模庞大,下划地方不仅能直接增强地方财政动能,还能提高地方财力与事权匹配性(如汽车和成品油消费量大的地区,交通基础设施建设与治理成本也更高,收入下划地方可提高地方财政收支匹配性),从而增强地方财力的可持续性。但值得注意的是,“稳步下划”也意味着并非一次性将所有税目全面划转,而是结合各类应税税目属性与征管模式,在不偏离 “寓禁于征” 调控导向、保障税收征管平稳可控的前提下分类分步推进。
还值得关注的是,本轮消费税改革对地方的影响存在差异,核心取决于各地应税消费品的生产与零售产值。应税消费品零售产值大于生产产值的地方,消费税收入将有所增加,与消费税存在计税关联的增值税¹、以消费税为税基的附加税²也将有所增加,下划后财政增收效应将较为突出。反之,应税消费品生产产值大于零售产值的地方,征收环节后移后消费税收入将下降,虽然税收下划后亦将有一定财政增收效应,但因消费税、增值税以及相关附加税都将有所下降,将对下划后的财政增收形成一定对冲,导致财政增收效应较为有限。
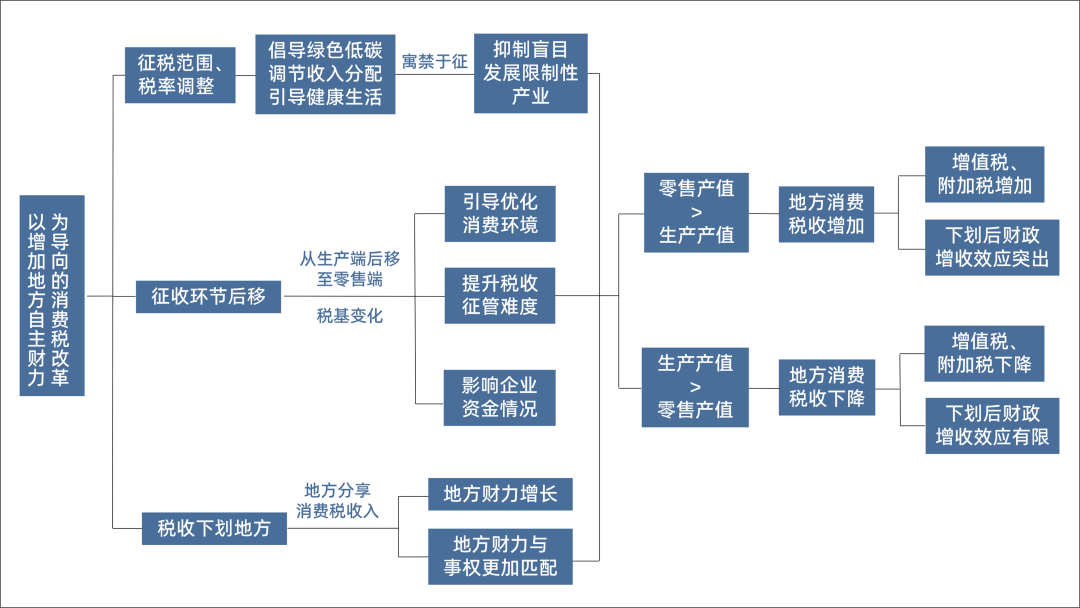
以增加地方自主财力为导向的消费税改革影响示意图
二、地方应对本轮消费税改革的有关建议
消费税改革将深刻重塑地方财政收入体系,地方应精准把握改革底层逻辑,系统研判税制调整对财政收支、产业发展、经济运行的深远影响,主动顺应税源转型趋势、抢抓税源重构机遇、盘活地方税源潜力,推动改革红利充分释放。
(一)延伸销售链条,缓解生产端税收退坡压力
聚焦消费税征收环节后移带来的税基结构性调整,推动“生产型”税源向“消费型”税源转化,填补生产环节税收退坡缺口。
一是引导生产企业向产销一体化转型。聚焦重点税源行业,引导有条件的链主、龙头型生产企业依托数字平台、实体门店等渠道构建销售网络、延伸销售链条,推动经营模式由“生产制造型”向“产销复合型”转型升级,打通生产端直达消费端的流通链路。
二是壮大零售市场主体规模。坚持内培外引双向发力,加强对零售批发企业的引导扶持,支持企业拓展线上经营、布局连锁网点,实现从“经营本地”向“销售全国”的能级跃升;主动研判消费趋势、对接市场需求,靶向招引零售经销品牌落地集聚,优化零售市场主体结构、做大零售经济体量。
(二)优化消费生态,释放重点领域消费潜力
紧扣消费税征收环节后移、征收范围扩容的改革趋势,以场景升级、激励提升、环境优化为抓手,重点释放高端消费潜力。
一是丰富消费场景供给。抢抓高端消费扩容机遇,优化商业业态布局、补齐消费场景短板,整合商圈资源、打造高端消费集聚载体,吸引重点消费人群。
二是完善消费激励举措。聚焦应税高端消费品类,优化消费券投放等激励政策,提升补贴的精准度与靶向性,充分撬动消费需求。
三是优化消费环境。聚焦高端消费领域预付式消费特征,完善预付资金监管、刚性退款兜底机制,全面清理不公平格式条款,增强消费信心。
(三)健全征管体系,保障消费税款足额入库
顺应征税主体下沉、税源布局分散、末端征管难度加大的新形势,聚焦薄弱环节补齐征管短板,推动应收税款足额入库。
一是摸排全域税源底数。全面摸排零售批发终端应税市场主体,强化对市场主体经营行为数据的系统梳理与综合运用,夯实税源管理基础。
二是深化跨部门联合征管。健全税收征管协作机制,推动各部门涉税数据互联互通,归集烟草、石化、白酒、汽车等重点行业经营数据,加强发票流、资金流、物流交叉比对和多维核验,提升税源精准监管效能与精细化治理水平。
三是强化政策激励与技术赋能。优化有奖发票激励机制,拓宽消费税应税领域覆盖范围,充分调动消费者主动索票积极性;推进加油站、汽车销售门店、高端消费品商超等重点销售终端智能税控升级,实现“支付即开票”,推动应税消费全面纳入监管体系。
文中部分数据来源:财政部、《中国税务年鉴2025》。
文中注释说明:
1. 消费税为价内税,消费税增加将推动增值税增加。
2. 含城市维护建设税和教育附加两项,税收收入大部分归地方政府所有。

